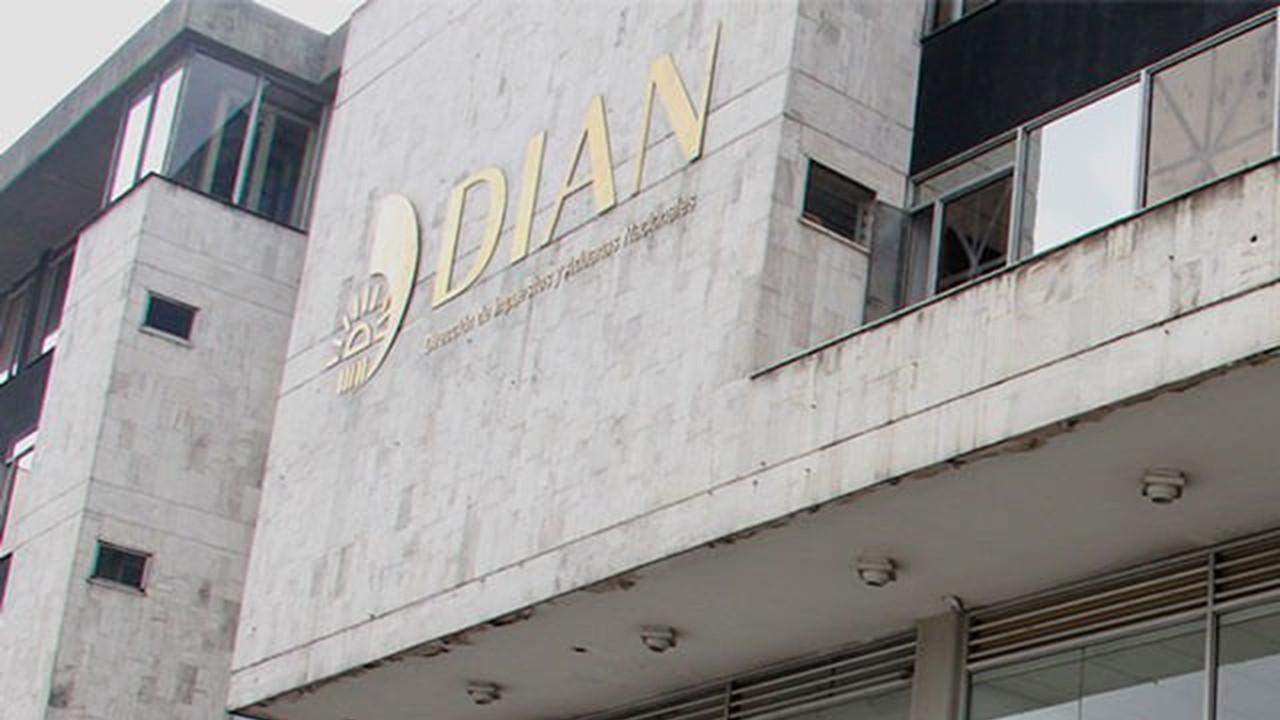
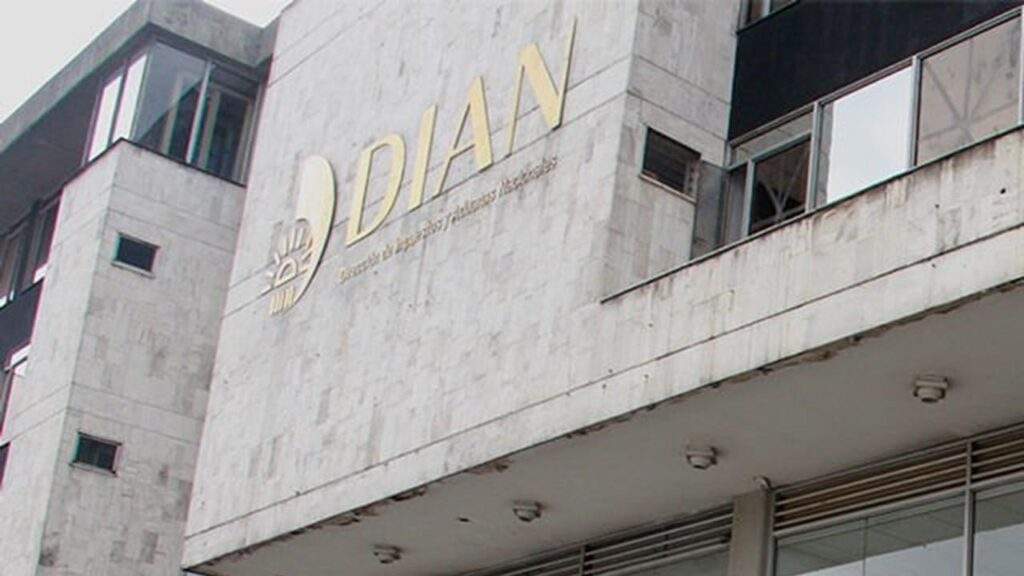
Valledupar, 13 de octubre de 2026.- La Dirección de Impuestos y Aduanas Nacionales DIAN mediante comunicado de prensa la mañana de este lunes afirmó que la Fundación “Colombia Luz y Sonrisas”, cuya fundadora es la señora Ana Lucía Pineda Aruachán, esposa de Abelardo De La Espriella, esto es, según la costumbre respresenta a la primera dama de la nación.
En este sentido, la Dian a raíz del escándalo que se ha suscitado respecto de la primera dama y la fundacion que lidera, se ha visto en la obligación de aclarar que esta organización cuenta con su Registro Único Tributario RUT vigente y hace parte del Régimen Tributario Especial RTE, por lo que se encuentra sujeta a los derechos, obligaciones y mecanismos de control aplicables a las entidades que integran dicho régimen.
Por lo anterior señala que “las afirmaciones mediáticas según las cuales Colombia Luz y Sonrisas no pertenece al Régimen Tributario Especial o carece de reconocimiento por parte de la administración tributaria, no corresponden a su situación jurídica actual”.
“Frente a los cuestionamientos sobre la recolección de ayudas para los damnificados por el terremoto del pasado 10 de agosto, la DIAN precisa que las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para el desarrollo de su objeto social”.
Explica la Dian que “la diferencia entre las organizaciones pertenecientes al Régimen Tributario Especial y las que no pertenecen a ese régimen, es que las primeras pueden expedir las certificaciones requeridas para que los donantes accedan a los beneficios tributarios establecidos en la normativa”.
Argumenta además que “Tales certificados se emiten en los términos del artículo 1.2.1.4.3. del Decreto 1625 de 2016, mientras que las entidades que no hacen parte de este régimen no pueden otorgar dichas certificaciones”.
Finalmente “Por esta razón, no es jurídicamente acertado afirmar que una organización carece de facultades para recibir donaciones por no estar inscrita en el Régimen Tributario Especial. La normativa tributaria distingue claramente entre la posibilidad de recibir aportes y los beneficios tributarios que estos pueden generar para los donantes”.